Рыночная ипотека по силам только узкому кругу семей в Татарстане
Татарстан занял 43-е место в рейтинге доступности ипотеки: рыночный кредит могут позволить себе 19,8% семей. Эксперты прогнозируют: пока ставка не снизится, жителям республики придется мечтать о собственном жилье в съемных квартирах.
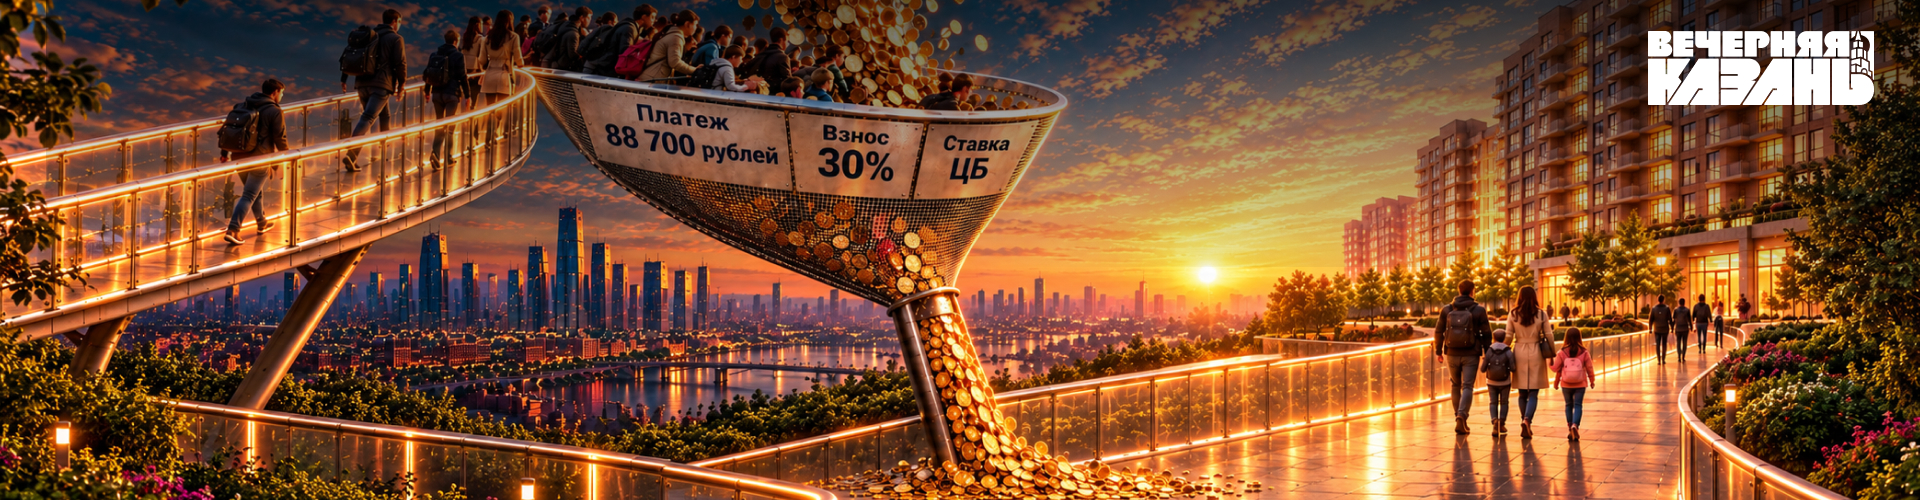
Татарстан, занимающий верхние строчки топов, оказался в середине рейтинга регионов доступности жилья в ипотеку. Лишь 19,8% семей могут позволить себе квартиру по рыночным условиям. По данному показателю республика занимает 43-е место среди российских регионов. Средний ежемесячный платеж по ипотеке в Татарстане составляет 88,7 тысячи рублей в месяц. Такие данные опубликовало РИА Новости.
Москва также оказалась во второй половине рейтинга, на 68-м месте: 13,9% семей способны платить ежемесячный взнос в 242,5 тысячи рублей. В Санкт-Петербурге средний ипотечный платеж составляет 154,9 тысячи рублей, и платить столько могут только 13% семей. Северная столица расположилась на 71-м месте.
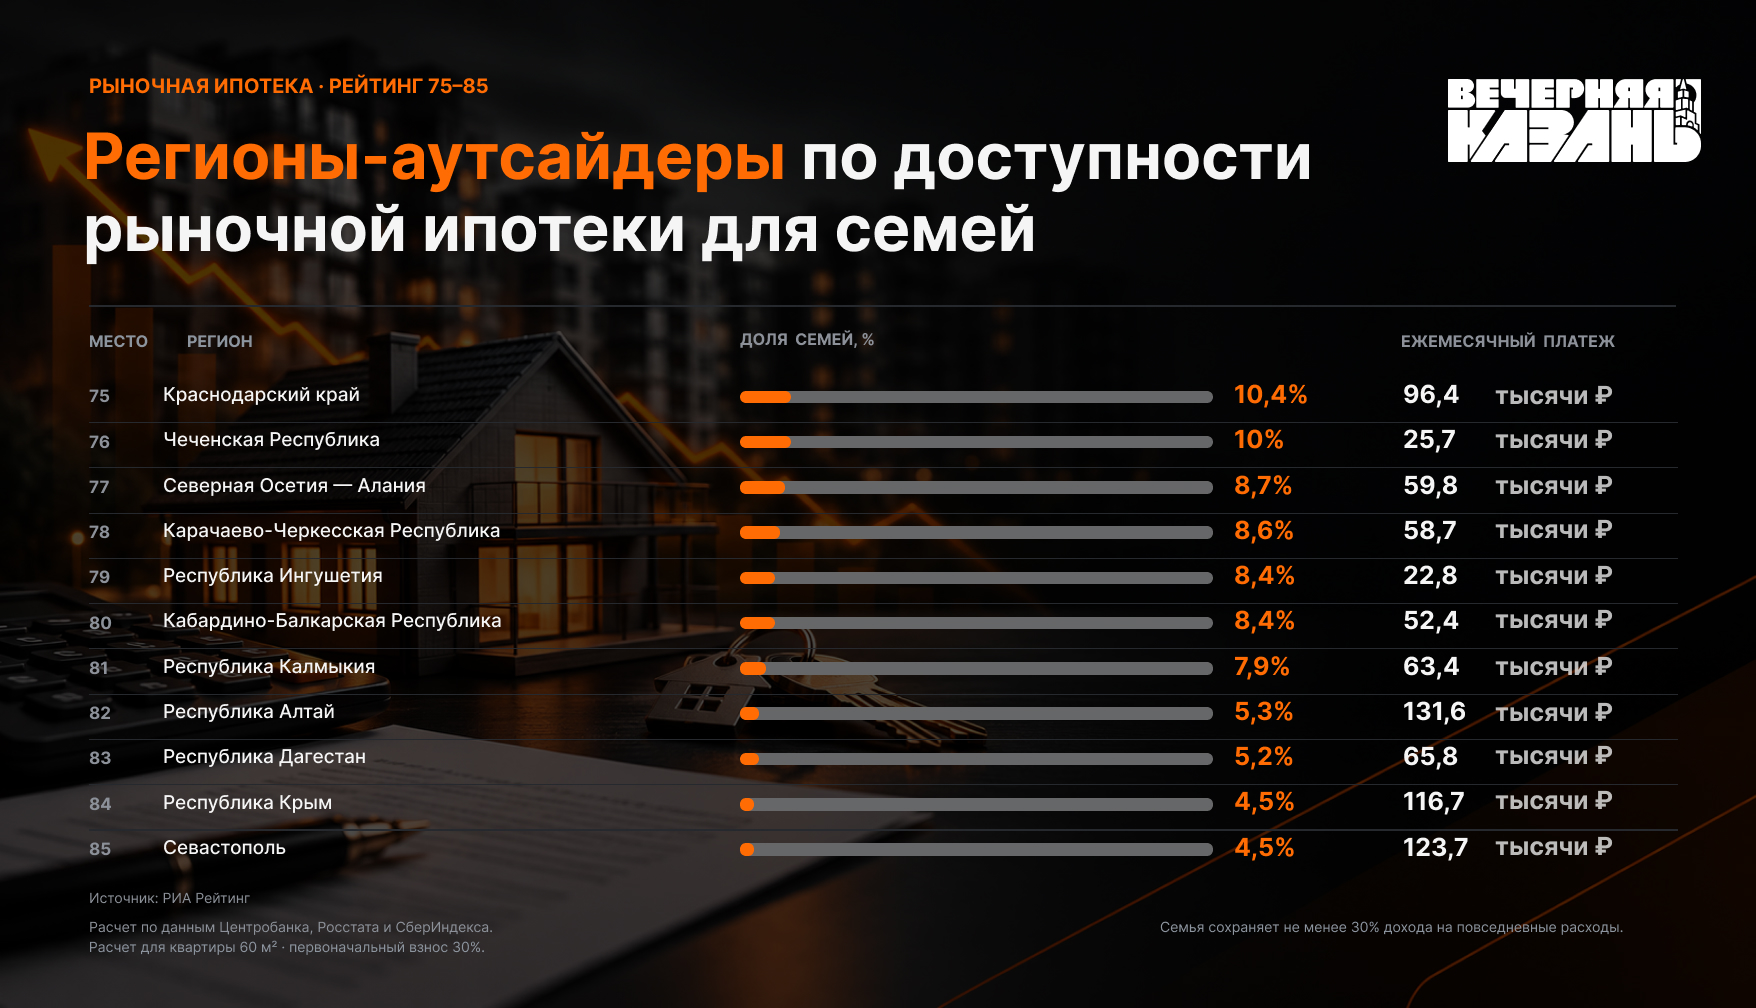
Доступнее всего ипотека в Ямало-Ненецком автономном округе — 57,7% семей в регионе могут позволить себе рыночную ипотеку, а платеж оценили в 86,3 тысячи рублей. Высокий уровень доступности также в Ханты-Мансийском автономном округе — Югре (52,5% семей, 63,1% тысячи рублей) и Чукотке (48,3% семей, 103,6 тысячи рублей). Недоступнее всего жилье в ипотеку семьям в Севастополе (4,5% семей, 123,7 тысячи), Крыму (4,5%, 116,7 тысячи) и Дагестане (5,2%, 65,8 тысячи).
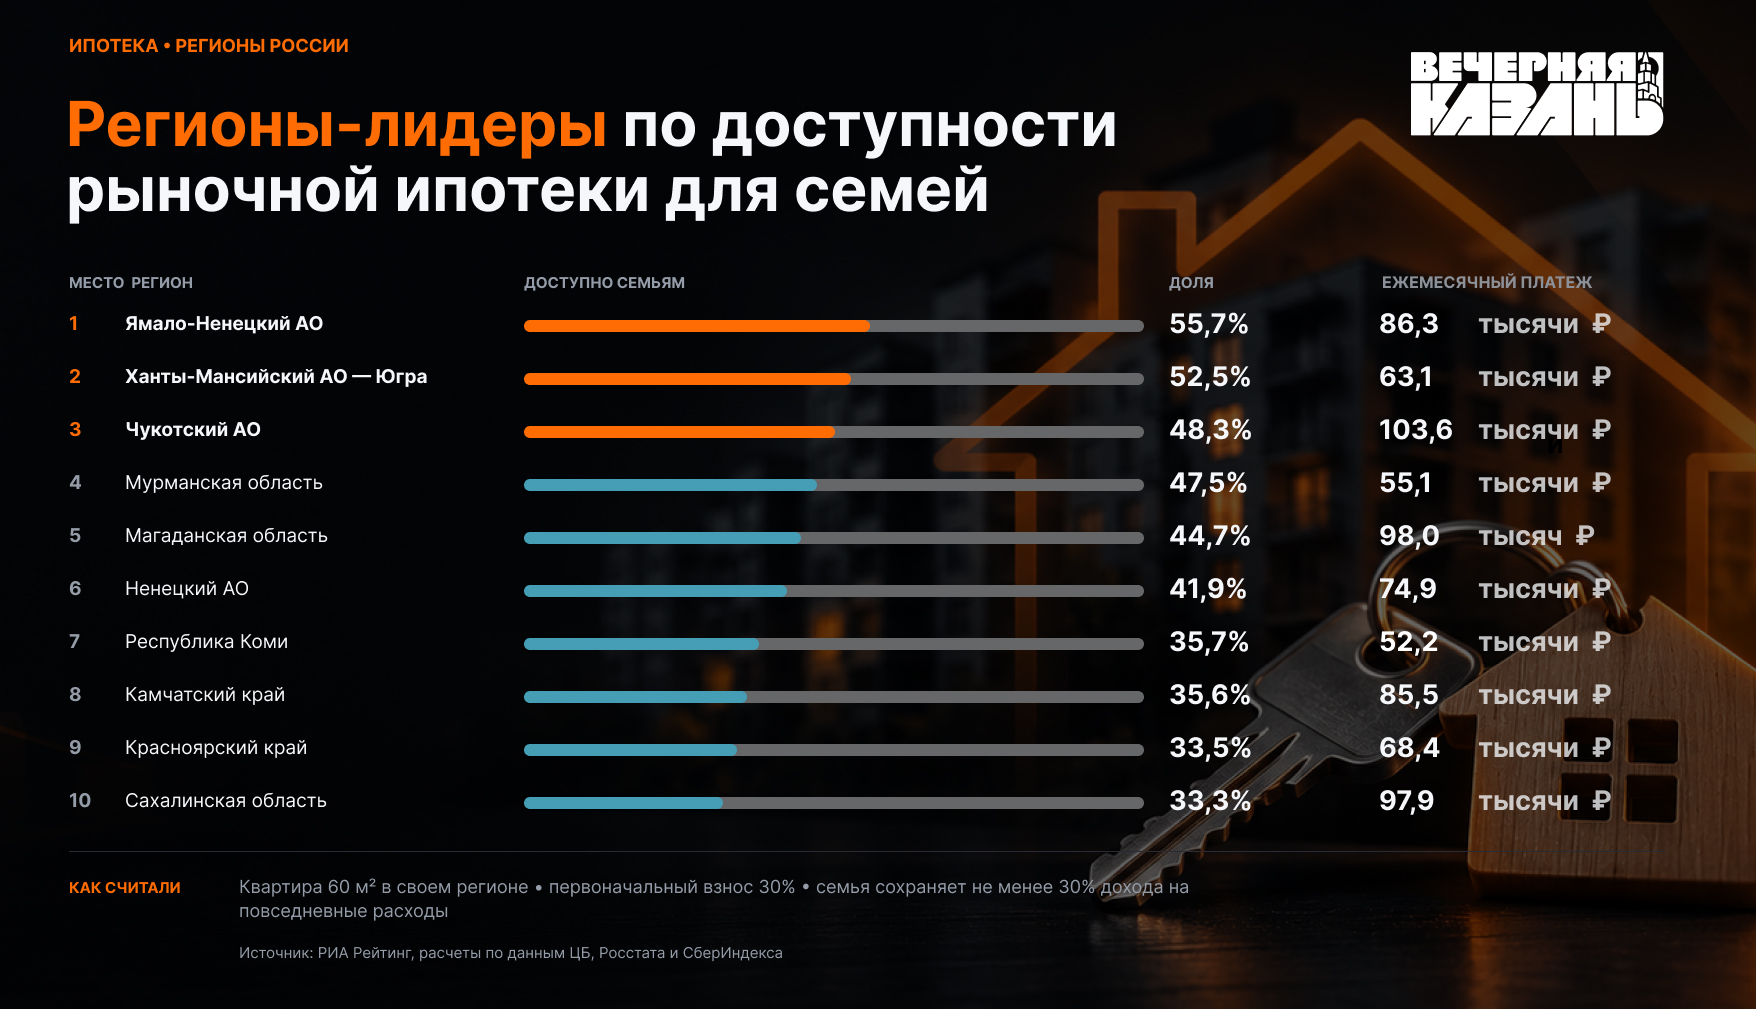
Эксперты РИА Рейтинг рассчитали доступность ипотеки по данным ЦБ, Росстата и СберИндекса. Для расчета взяли квартиру площадью 60 квадратных метров, первоначальный взнос в 30% и условия ипотеки, характерные для каждого региона. Доходы семей учитывали после вычета налогов и с поправкой на прожиточный минимум. Предполагалось, что 70% денег, оставшихся после основных расходов, семья тратит на ипотеку, а 30% — на другие нужды. Расчеты провели для девяти типов семей, а итоговый показатель вывели как среднее с учетом их распространенности. В анализ включили семьи, где работает хотя бы один человек. Цены на жилье и условия ипотеки соответствуют августу 2026 года.
Копить на первоначальный взнос приходится дольше, а обслуживать ипотеку — сложнее
Вопрос доступности жилья всегда стоял остро не только в Татарстане, но и по всей России в целом, подчеркнула старший директор группы рейтингов финансовых институтов АКРА Ирина Носова. Однако после начала действия льготных программ возник ажиотажный спрос, и цены на жилье выросли более чем в два раза за последние 6 лет. Несмотря на схожие темпы роста доходов населения, за тот же период объем свободно располагаемых гражданами средств ощутимо снизился, в том числе за счет существенного роста цен на товары и услуги и увеличения налоговой нагрузки.
— Кроме того, в последние несколько месяцев требования банков к заемщикам ощутимо ужесточились. С учетом вышеизложенных факторов доступность жилья еще больше снизилась. Гражданам приходится копить дольше на первоначальный взнос, а обслуживать ипотеку стало гораздо сложнее, — сказала Носова.
Директор по продажам компании «Этажи» Дмитрий Богатырев не считает положение Татарстана критическим, но подчеркивает: такой показатель действительно говорит о том, что рыночная ипотека сегодня остается недоступной для значительной части семей. Только каждая пятая семья при текущем уровне доходов может позволить себе ипотеку на рыночных условиях.
Спрос на жилье в Татарстане высокий, что толкает цены на недвижимость вверх. Но проблема складывается не из одного фактора. С одной стороны — высокая стоимость квартиры, с другой — высокие процентные ставки, которые напрямую увеличивают ежемесячный платеж.
— В результате даже семья с нормальным совокупным доходом сегодня может столкнуться с тем, что необходимый платеж получается слишком большим, — обращает внимание эксперт.
Высокая ставка сильно увеличивает ежемесячный платеж и одновременно снижает сумму кредита, которую банк готов выдать при определенном доходе семьи. А высокая стоимость квартиры требует либо большего первоначального взноса, либо большего кредита.
— Первоначальный взнос тоже является серьезным барьером, особенно для молодых семей. Если квартира в Казани стоит, например, 8–10 миллионов рублей, то даже 20% первоначального взноса — это 1,6–2 миллиона рублей. Для многих семей накопить такую сумму достаточно сложно. Поэтому сейчас покупателю приходится одновременно решать две задачи: накопить значительный первоначальный взнос и подтвердить доход, позволяющий обслуживать кредит по высокой ставке, — рассуждал Богатырев.
Рост зарплат в Татарстане не поспевает за ценами на недвижимость
Позиция Татарстана в середине рейтинга по доступности ипотеки отражает сложный и противоречивый характер регионального рынка жилья, заметила аналитик ФГ «Финам» Кристина Гудым. С одной стороны, республика традиционно считается одним из экономических лидеров Поволжья, но одновременно с этим для значительной части семей собственное жилье, приобретенное по рыночной ипотеке, остается труднодостижимой целью. Интересно, что по формальным показателям доступности Татарстан обходит Москву и Санкт-Петербург, однако в масштабах страны это не выводит его в лидеры.
Причин этому эксперт приводит несколько. Первая — опережающий рост цен на жилье. Татарстан остается одним из самых дорогих рынков недвижимости в Приволжском федеральном округе. Стоимость квадратного метра в Казани сопоставима с уровнем Северной столицы, что делает покупку квартиры даже с привлечением кредита серьезным финансовым вызовом для среднестатистической семьи.
Вторая — разрыв между доходами и стоимостью жилья. Средняя зарплата в республике, хотя и демонстрирует рост, не поспевает за удорожанием недвижимости. В результате соотношение доходов и цен на жилье остается неблагоприятным.
Третья причина — высокие ставки по рыночной ипотеке. Несмотря на определенные колебания ключевой ставки, коммерческие ипотечные кредиты в Татарстане остаются дорогими. Текущие ставки, хотя и начали постепенно снижаться, по-прежнему воспринимаются заемщиками как неподъемные. Высокая ставка напрямую увеличивает ежемесячную нагрузку на заемщиков и снижает число тех, кто может позволить себе кредит.
С этим мнением согласился доктор экономических наук, профессор КФУ Игорь Кох. Татарстан находится в середине рейтинга из-за среднего для России уровня зарплат при высоких ценах на жилье, которые в последние годы росли намного быстрее зарплат в связи с повышенным спросом, в том числе инвестиционным.
Эксперт заявил, что доступность ипотечного кредита в первую очередь определяется процентными ставками.
— Снижение ставки вдвое означает почти двухкратное снижение ежемесячного платежа, да и получить кредит на первоначальный взнос становится проще. Единственная реальная возможность сделать жилье доступнее без дополнительных финансовых вливаний это снизить цены. Однако на это не стоит рассчитывать, поскольку снижение цен усложнит положение застройщиков, смежных отраслей и банков, которые их кредитовали, — пояснил Кох.
Место Татарстана в середине рейтинга главный аналитик «Циана» Алексей Попов объясняет сочетанием недостаточного объема предложения и высоких цен. Стоимость метра в республике выше из-за более высокого качества городской инфраструктуры, высоких требований к качеству строительства и более пристального внимания к выполнению нормативов. Все это сказывается на себестоимости. Даже более высокий уровень доходов не компенсирует все эти аспекты. Эти дисбалансы выравниваются за счет наличия нескольких центров притяжения помимо столицы, меньших различий в комфортности проживания между городами и сельской местностью, между Казанью и районными центрами, но только частично.
Северные регионы лидируют за счет высоких зарплат и невостребованного жилья
Сам показатель, что лишь 19,8% татарстанских семей могут позволить себе рыночную ипотеку, говорит о серьезной проблеме, обращает внимание кандидат экономических наук, директор по аналитике Инго Банка Василий Кутьин.
— Высокие ставки усиливают эту проблему. При высокой стоимости кредита ежемесячный платеж становится слишком большим для значительной части семей. Отдельным барьером служит первоначальный взнос, особенно для молодых семей, которым сложно накопить необходимую сумму. Поэтому доступность ипотеки определяется не каким-то одним фактором, а совокупностью цены квартиры, дохода семьи и стоимости кредита, — рассуждал Кутьин.
Это хорошо видно на сравнении Татарстана с ЯНАО и Югрой. В этих регионах выше доля высокооплачиваемых рабочих мест в нефтегазовом секторе, действуют северные надбавки, поэтому доходы семей значительно лучше соотносятся с ипотечным платежом. В результате даже при платеже 80—90 тысяч рублей ипотека может быть доступнее, чем при меньшем доходе и более низкой стоимости кредита. Чукотка демонстрирует тот же эффект: средний ипотечный платеж в регионе выше татарстанского, но высокая доходность отдельных отраслей позволяет большему числу семей его обслуживать.
Дагестан, наоборот, показывает, что сам по себе низкий платеж еще не означает доступность ипотеки. При более низких доходах населения даже 65,8 тысячи рублей в месяц могут быть слишком большой нагрузкой. Поэтому корректнее смотреть не на абсолютный размер платежа, а на его долю в доходах семьи, считает эксперт.
То, что республика оказалась лишь в середине рейтинга, говорит о том, что цены на жилье в республике растут быстрее, чем доходы семей, заметила территориальный директор «Цифра брокер» Алена Ащеулова. В Татарстане, в отличие от ЯНАО или Югры, сложилась другая картина: экономика диверсифицирована, но массовые зарплаты в обрабатывающей промышленности, ИТ и сфере услуг не поспевают за стоимостью квадратного метра, особенно в Казани и пригородах.
ЯНАО и Югра доступнее в связи с северными надбавками и высокими отраслевыми зарплатами, пояснила Ащеулова. В нефтегазовом секторе доходы существенно выше среднероссийских. Большая доля населения этих регионов занята в высокооплачиваемых отраслях, что увеличивает число семей, способных обслуживать ипотеку. При этом цены на жилье более низкие относительно доходов. В ряде северных городов стоимость квадратного метра ниже, чем в Казани, при более высоких зарплатах.
Парадокс Чукотки эксперт связывает с низкой численностью и высокой концентрацией доходов. Средний платеж там выше, чем в Татарстане (103,6 тысячи рублей), но доля семей, способных его обслуживать. составляет 48,3%. Это значит, что на Чукотке доходы домохозяйств распределены иначе: значительная часть семей получает зарплаты, позволяющие нести высокую долговую нагрузку. Кроме того, население там меньше, а доля работающих с высокими доходами выше, добавила Ащеулова.
Обратная ситуация сложилась в Дагестане. Средний платеж там ниже, чем в Татарстане и составляет 65,8 тысячи рублей, но доступна ипотека в регионе только 5,2% населения. Причина заключается в низких доходах. Даже относительно небольшой платеж оказывается неподъемным для большинства семей, поскольку располагаемые доходы в республике существенно ниже. Это классический пример того, что доступность ипотеки определяется не абсолютной величиной платежа, а его отношением к доходу.
Ведущий аналитик по суверенным и региональным рейтингам агентства «Эксперт РА» Ольга Карпулевич считает место Татарстана в рейтинге вполне логичным. Ключевым фактором выступает не абсолютный уровень зарплат, а опережающий рост стоимости квадратного метра, нивелирующий эффект повышения доходов. В отличие от ЯНАО и Югры, где за счет северных надбавок и высоких зарплат в нефтегазовом секторе платеж по кредиту съедает всего около трети бюджета семьи, в Татарстане при платеже 88,7 тысячи рублей нагрузка получается слишком большой.
— Парадокс Чукотки объясняется экстремально высокой средней зарплатой в регионе, которая компенсирует стоимость кредита. В Дагестане ситуация обратная: платеж ниже, но из-за низких официальных доходов большинство семей просто не проходят по требованиям банков, — говорит эксперт.
Аренда становится единственной альтернативой покупке
Аренда в Татарстане стала массовой альтернативой покупке, заметила Ащеулова. Для многих семей с доходом ниже порога доступности ипотеки аренда стала единственным способом решить жилищный вопрос без переезда. Однако аренда имеет существенный недостаток: она не создает капитала и не защищает от роста арендных ставок, поэтому в долгосрочной перспективе это полумера, а не решение.
Меры по повышению доступности жилья должны быть направлены на увеличение предложения, а не только на стимулирование спроса, подчеркнула Ащеулова. Для этого нужно развивать строительство в пригородах и малых городах, создавать арендное жилье, субсидировать ставки для отдельных категорий (молодые семьи, бюджетники) при одновременном ограничении льготных программ, которые разгоняют цены. Также необходимо развивать транспортную доступность, чтобы расширять географию приемлемого жилья.
— Существенного улучшения доступности ипотеки в Татарстане пока не ожидается. При текущей ключевой ставке и инерции цен на жилье доля семей, способных взять рыночную ипотеку, останется в диапазоне 18–22%. Если доходы продолжат расти быстрее цен, произойдет небольшой рост, но он будет ограничен. Для заметного сдвига нужны либо снижение ставок, либо структурные изменения на рынке жилья, которые быстро не происходят, — обратила внимание эксперт.
Заместитель директора по работе с партнерами «Флэт» Елена Гнедкова ожидает постепенного улучшения ситуации при условии снижения рыночных ипотечных ставок и продолжения роста доходов. Но резкого перехода к массовой доступности не произойдет: первоначальный взнос и высокая стоимость квартир останутся существенными ограничениями.
Если снижение ставок вызовет рост спроса и новое удорожание жилья, часть положительного эффекта будет потеряна. Если ставки останутся высокими, заметного улучшения может не произойти.
— Поэтому главный показатель на ближайший год: насколько уменьшится платеж относительно дохода семьи и сократится срок накопления взноса. Именно это будет означать реальное повышение доступности, — обратила внимание эксперт.
В наиболее уязвимом положении в Татарстане, по мнению Кутьина, оказались молодые семьи с детьми, а также молодые специалисты, которые только выходят на рынок труда. В Казани для них особенно велик разрыв между доходами и стоимостью жилья.
— Аренда становится вполне рациональной альтернативой покупке квартиры. Она позволяет не брать чрезмерно большой кредит, хотя не решает проблему формирования собственного капитала, — пояснил эксперт.
Аналитик уверен, что решить проблему недоступности жилья только за счет льготной ипотеки нельзя. Если просто стимулировать спрос, не увеличивая предложение жилья, это может привести к росту цен. Более эффективным способом будет сочетание адресной помощи семьям, помощи с накоплением первоначального взноса, развития арендного жилья и увеличения предложения квартир.
Кутьин считает, что доступность ипотеки в Татарстане в ближайший год постепенно улучшится, если снизятся ставки и замедлится рост цен на жилье. Быстрого перелома ожидать не стоит, главным условием останется то, насколько рост доходов населения будет соответствовать динамике цен на недвижимость и стоимости кредитов.
Подписывайтесь на нас в Дзен!
Апелляционная инстанция оставила в силе приговор экс-супруге замруководителя исполкома Казани Инессе Куляжевой, признанной виновной в вымогательстве 5 миллиардов рублей у чиновника.
Заступничество РКОДа не помогло завотделением больницы избежать двухмесячного ареста по делу о получении взятки.
Причиной является опережающая автомобилизация.
Вместо поимки нелегальных мигрантов правоохранители сами нарушили закон.
Место станет точкой притяжения для студентов, средних и крупных компаний. Мэр Казани Ильсур Метшин пообещал поддерживать самые смелые решения, отметив, что «большие мысли не рождаются в маленьких помещениях».