Перебои с интернетом увеличили оборот налички
В первой половине 2026 года россияне стали значительно чаще пользоваться наличными деньгами. Эксперты связывают это с несколькими причинами: снижением ставок по вкладам, налоговыми изменениями и временными сбоями в работе сервисов оплаты.
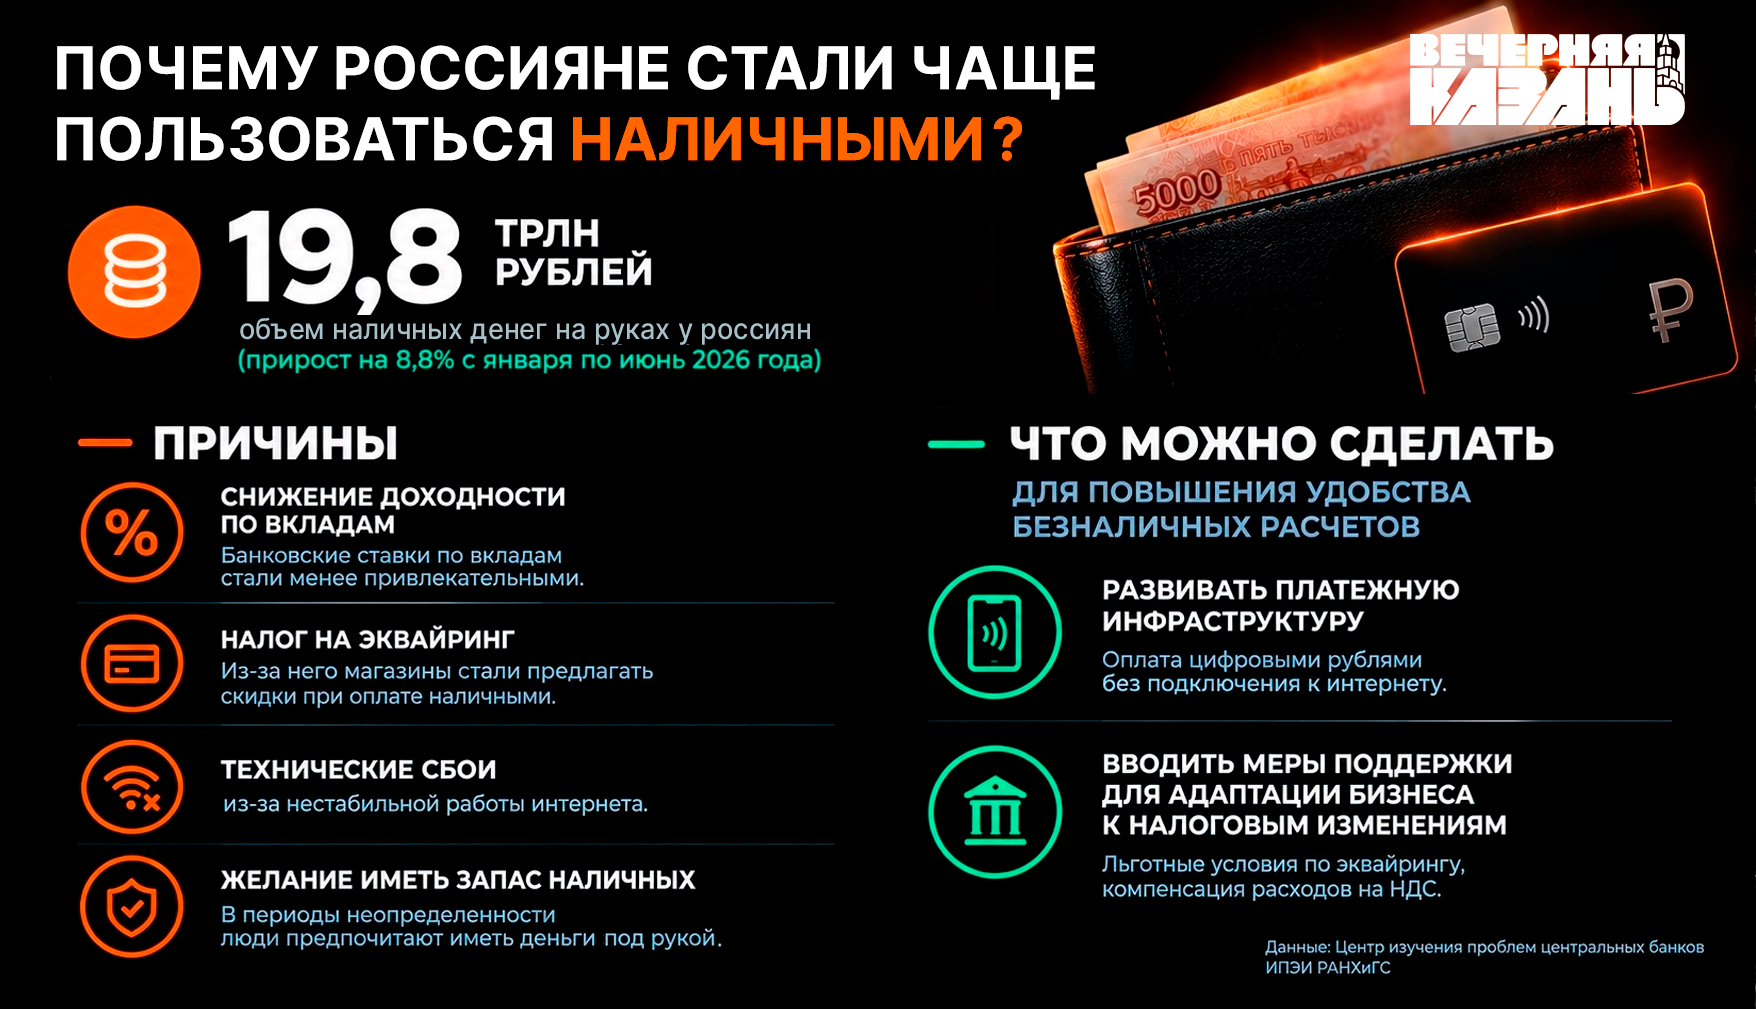
В январе — июне 2026 года спрос на наличные вырос почти на 9%: люди стали держать при себе больше бумажных денег. Объем налички на руках у россиян за первое полугодие вырос на 1,6 триллиона рублей и достиг 19,8 триллиона. Несмотря на общий тренд снижения доли наличных в обращении, ее масса в обращении увеличилась с 19,7 триллиона до 21,3 триллиона рублей с учетом средств в кассах коммерческих банков. Причем основной рост пришелся на второй квартал: годовой темп прироста ускорился с 6,3% в январе до 18,5% в июне. Такие данные приводит Центр изучения проблем центральных банков ИПЭИ РАНХиГС, который изучила «Вечерняя Казань».
Специалисты РАНХиГС считают, что рост доли бумажных денег не противоречит долгосрочному тренду на ее снижение. По данным Банка России, аналогичный временный рост уже наблюдался в конце 2023 года. Другое, более заметное увеличение доли наличных в обращении происходило в период ковидных ограничений, когда люди массово забирали деньги из банков. Но как только паника сходила на нет и ситуация стабилизировалась, происходил разворот, и россияне снова возвращались к банковским счетам и вкладам.
По мнению авторов исследования, снижение произойдет и в ближайшее время. Поддержку этому тренду оказывает внедрение цифрового рубля и востребованность электронных средств платежа (ЭСП). Количество покупок через карты и приложения выросло с 1,73 миллиона операций в четвертом квартале 2024 года до 2,79 миллиона во втором квартале 2026 года. Объем операций с использованием ЭСП в этот период — с 2,26 триллиона рублей до 3,91 триллиона.
И хотя спрос на наличные авторы исследования считают временным, эксперты считают, что этот всплеск ставит вопрос о дальнейшем развитии платежной инфраструктуры и поддержки малого и среднего бизнеса. Например, они считают необходимым реализовать возможность расчетов при помощи цифрового рубля в офлайн-режиме. В целях поддержки предпринимателей целесообразным будет введение компенсаций расходов на НДС и льготных программ эквайринга хотя бы на время адаптации к налоговым изменениям. Подобные программы поддержки предоставили Сбербанк, Совкомбанк и другие кредитные организации.
Люди запасаются наличными на случай перебоев с интернетом
Основными причинами резкого роста объема наличных денег в обращении доктор экономических наук, профессор КФУ Игорь Кох считает перебои с мобильным интернетом и ужесточение политики банков в отношении выдачи наличных клиентам и контроля клиентских безналичных переводов.
— Регулярные отключения или замедления мобильного интернета по соображениям безопасности, особенно в приграничных юго-западных регионах, делают расчеты в точках продаж с помощью банковских карт негарантированными и заставляют продавцов и покупателей возвращаться к расчетам наличными как к резервному варианту. Соответственно, граждане стали держать дома и иметь при себе некоторый запас наличных, чтобы не оказаться без возможности что-то оплатить в критической ситуации, — пояснил эксперт.
Кох добавил, что свою лепту внесли и многочисленные случаи блокировки банковских счетов, приостановки переводов и ограничения на выдачу наличных, вводимые банками в подозрительных, с их точки зрения, случаях. Повышение склонности граждан к хранению свободных денег не на банковских счетах, а в виде наличности стало очевидной реакцией на такие действия.
— В то же время прирост объема наличных денег на 1,6 триллиона рублей за полгода — это не такой большой показатель. Если исключить влияние инфляции, то на каждого взрослого жителя России придется менее 10 000 рублей, — обратил внимание Кох.
Старший директор по рейтингам кредитных институтов агентства «Эксперт РА» Иван Уклеин подтвердил это мнение: он заявил, что темп прироста совокупной денежной массы порядка 13% достаточно стабилен и нормален для российской экономики. Наличные же растут с небольшим ускорением около 20%, но это нормальное отклонение: за период с 1 сентября 2025 года по 1 сентября 2026 года доля наличных в общей монетарной структуре выросла всего с 13 до 14%. Повышение НДС едва ли оказало значимое влияние.
— Помимо сезонного фактора, когда сограждане запасаются наличными для летних поездок по России, есть и эффект низкой базы 2025 года, когда ради вкладов под 18 и больше процентов расчехлялась «заначка» сбережений. Сейчас банки после окончания этих вкладов могут предложить клиентам около 12–13% по массовой депозитной линейке, поэтому «кубышка» снова частично наполняется – как минимум за счет процентов по завершившимся вкладам, — рассуждал эксперт.
Уклеин также обратился к статистике Банка России, которая показывает, что аномально повышенного спроса на наличные с учетом сглаживания сезонных и разовых явлений не произошло. Он напомнил, что аналогичное ускорение происходило в 2023 году, после снижения ставки от пиковых значений 2022 года. В 2020 году темп прироста наличных был еще выше текущих на фоне исторического минимума ключевой ставки 4,25%. Но в 2021 году значение ключа двукратно возросло, и прирост наличной денежной массы с мая полностью развернулся.
— При этом ни в 2020, ни в 2023 году не наблюдалось всплеска теневой экономики или недоверия к банкам: совсем наоборот, особенно в пандемию, когда мы наблюдали обратный процесс диджитализации, — заметил эксперт.
Начальник отдела анализа банков и денежного рынка ИК «ВЕЛЕС Капитал» Юрий Кравченко согласился с приведенными в исследовании РАНХиГС причинами роста, однако ключевым в последние годы, по его мнению, остается изменение денежно-кредитных условий. Высокие процентные ставки в 2024–2025 годах существенно повышали привлекательность депозитов и накопительных счетов относительно хранения наличных. По мере снижения ставок этот эффект ослабевает, что способствует восстановлению спроса на наличность.
— Показательно, что ускорение роста денежного агрегата М0 (наличных денег вне банковской системы) в 2026 году происходит одновременно с заметным сокращением реальной процентной ставки, рассчитанной как разница между ключевой ставкой и инфляционными ожиданиями населения, — пояснил Кравченко.
Эксперт обратил внимание, что денежный агрегат М0 нельзя напрямую трактовать как объем наличных исключительно «на руках у россиян». Он включает банкноты и монеты вне банковской системы, находящиеся как у населения, так и у юридических лиц. Поэтому текущая динамика отражает изменение спроса на наличность со стороны экономики в целом, а не только изменение финансового поведения домохозяйств.
Доверяют ли россияне банкам?
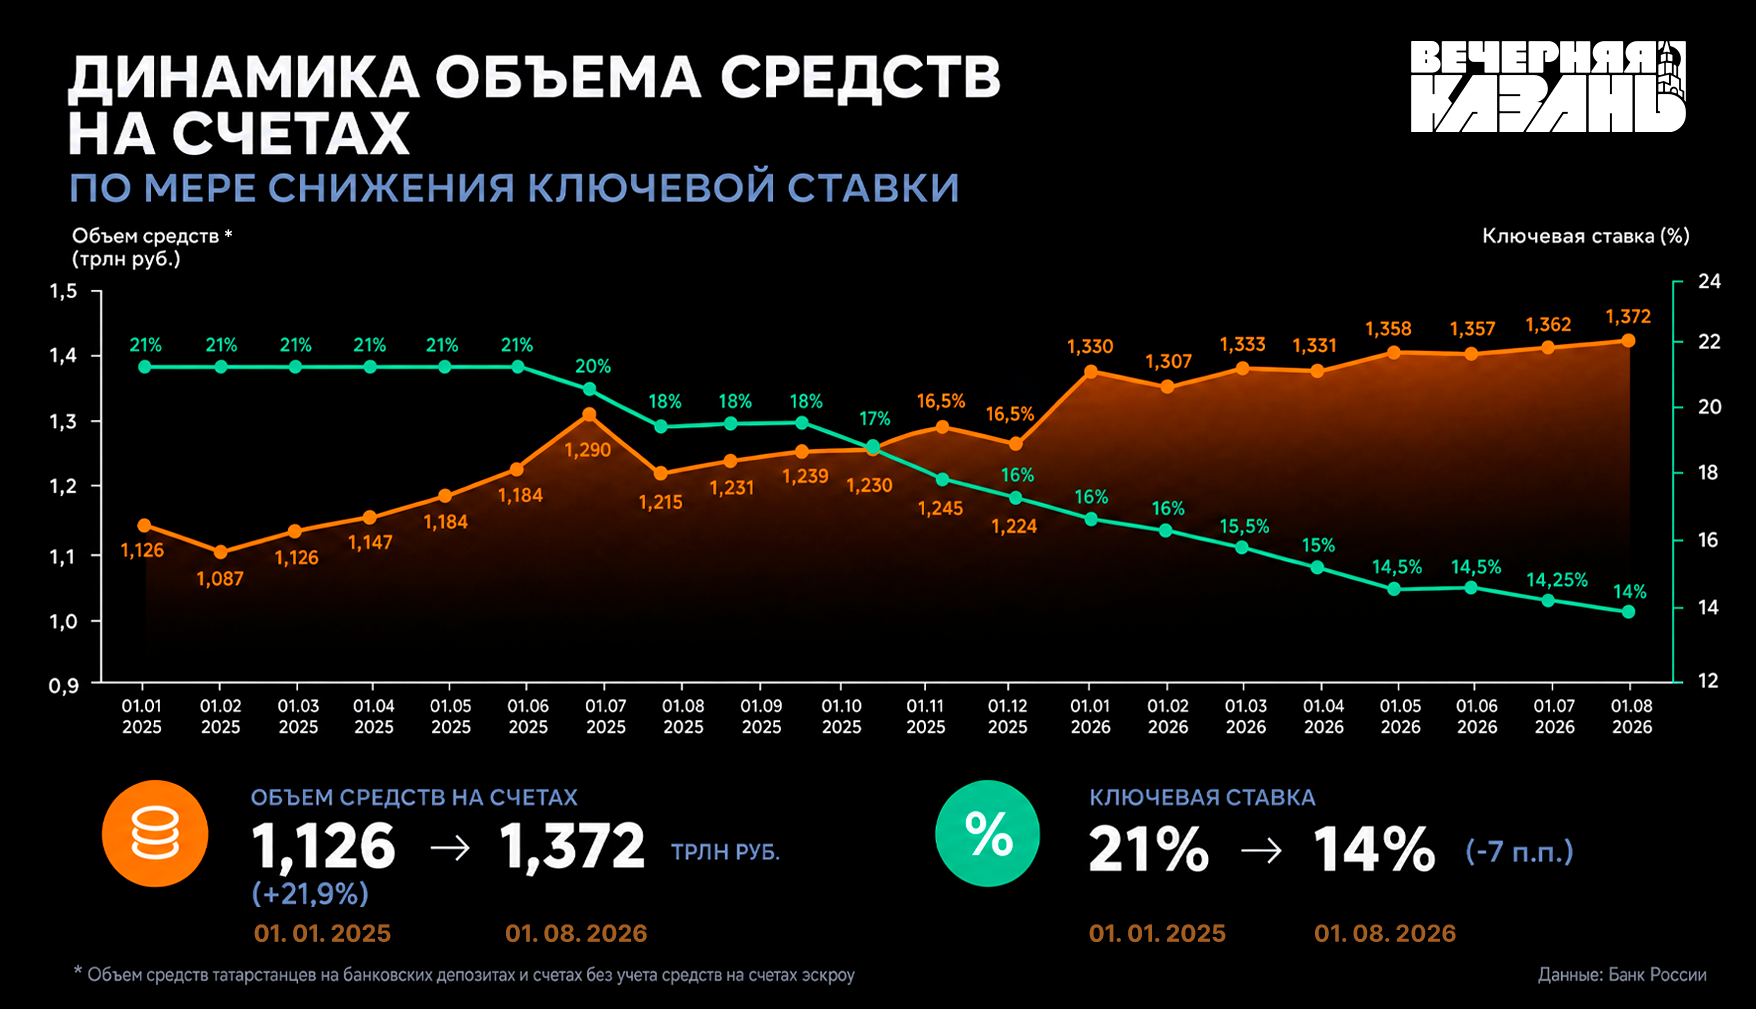
Если обратиться к Банку России, можно увидеть, что снижение ключевой ставки не влияло на спрос татарстанцев на депозиты. Объем средств, которые жители республики хранят на вкладах и накопительных счетах, продолжал расти, несмотря на снижение доходности.
Территориальный директор компании «Цифра брокер» в Казани Алена Ащеулова не считает, что отток денег со счетов говорит о недоверии россиян банковской системе. Причины, по ее словам, могут быть гораздо практичнее — резерв на случай сбоев, крупные покупки с более выгодными условиями при наличном расчете. При этом долгосрочный тренд на цифровизацию платежей сохранится.
Рост массы наличных также не говорит о том, что люди начнут больше тратить. Деньги, которые человек снял с депозита и держит в наличных, остаются его сбережениями. Но в то же время эксперт добавила, что часть отложенного спроса действительно может постепенно реализовываться через крупные покупки.
Международный финансовый советник, кандидат экономических наук, доцент кафедры финансов устойчивого развития РЭУ им. Г.В. Плеханова Мария Ермилова подчеркивает — рост объема наличных не говорит о недоверии граждан к банковской системе. Для такого вывода нужно одновременно видеть устойчивый отток средств с банковских счетов, изменение структуры сбережений, рост спроса на иностранную валюту или другие защитные активы. Динамика объема наличных говорит скорее о стремлении населения увеличить автономность денег. Человек хочет иметь часть средств там, где он гарантированно сможет ими воспользоваться независимо от работы приложения, интернета или платежного терминала. Люди просто хотят в любое время иметь доступ к своим деньгам.
«Массового оттока денег из банков не произойдет»
Россияне ищут альтернативные варианты вложения своих сбережений для получения более выгодных условий по доходу, чем банковские вклады, заметила кандидат экономических наук, отраслевой эксперт Ольга Горюкова. По ее наблюдениям, инвесторы уже начали перекладывать деньги из вкладов в ценные бумаги, покупать драгоценные металлы, вкладывать в обезличенные металлические счета, приобретать недвижимость и вкладывать в другие инструменты, прогнозная доходность которых выше 15%. Эксперт напомнила, что риски у таких вложений выше. У них нет государственных гарантий, также существует риск того, что по таким инвестиционным вложениям можно «уйти в минус», то есть недополучить ожидаемый процентный доход, но и в принципе потерять какую-то часть своих сбережений.
Ермилова согласилась, что по мере дальнейшего снижения ключевой ставки привлекательность новых вкладов будет уменьшаться, однако подчеркнула: автоматического массового оттока денег из банков не произойдет. Часть средств останется на вкладах и накопительных счетах благодаря их простоте, ликвидности и низкому риску. Другая часть будет постепенно распределяться между облигациями, акциями, фондами, недвижимостью и валютными активами, в зависимости от горизонта, отношения человека к риску и его финансовой цели.
— Я бы ожидала не столько ухода из вкладов в один конкретный инструмент, сколько постепенной диверсификации накоплений. При снижении ставок особенно возрастает значение финансовой грамотности: разница между гарантированной доходностью депозита и потенциальной доходностью рыночных инструментов будет требовать от человека уже осознанного выбора, — поделилась эксперт.
Аналитик ФГ «Финам» Игорь Додонов прогнозирует, что Банк России продолжит постепенное снижение ключевой ставки, а вслед за ней возобновят движение вниз и депозитные ставки, что будет и далее уменьшать привлекательность банковских вкладов. После этого россияне могут решить осуществить крупную покупку, на которую они до этого копили, либо переложить деньги в другие, более интересные, по их мнению, инструменты. Например, в ОФЗ или облигации ведущих отечественных эмитентов, которые могут предлагать более высокую по сравнению с вкладами доходность при вполне разумных рисках. Люди с большим аппетитом к риску могут рассмотреть покупку российских акций, а другие варианты могут включать вложения в недвижимость, валюту, драгметаллы и другие активы.
Но резкого оттока средств населения из банков не произойдет, считает Додонов. Хотя ставки по вкладам снизились, они все еще высоки по сравнению с прошлыми годами и позволяют защитить сбережения от инфляции (по крайней мере официальной). Поэтому банковские вклады еще долго будут популярны у большинства россиян.
Несмотря на некоторый отток, объем средств физлиц в российских банках, по данным Банка России, все еще составляет 68,5 триллиона рублей. То есть говорить о каком-то значимом снижении доверия граждан к банковской системе, на мой взгляд, явно преждевременно, добавил эксперт.
Будущее — за цифровым рублем?
По мнению Додонова, развитие платежной инфраструктуры поспособствует большей доступности и устойчивости расчетов. В том числе возможность рассчитываться цифровыми рублями без доступа к интернету может стать большим подспорьем для удаленных или труднодоступных районов, где стабильный интернет отсутствует. Это особенно актуально для путешествий, походов, работы в полевых условиях.
Цифровыми рублями получится оплачивать не все, предупредила Горюкова: для платежей и переводов будут действовать ограничения по суммам и получателям. Накапливать цифровые рубли тоже не получится — на остаток по счету не будут начислять проценты, как на вклад или накопительный счет. Эксперт предположила, что в будущем пенсии, стипендии и другие государственные выплаты будут поступать в цифровых рублях. Тогда ими смогут пользоваться пенсионеры, студенты, военнослужащие и другие получатели выплат. Если коммунальные службы начнут принимать цифровые рубли без комиссии, ими может быть удобно оплачивать счета за ЖКУ.
— Можно сказать, что цифровой рубль – это новое и полезное решение для россиян, которое позволит упростить какие-то платежи и даже где-то поможет сэкономить на платежах, но прямо сейчас его функционал пока ограничен, — пояснила Горюкова.
Согласно сообщениям Банка России, во время пилотирования цифрового рубля кошелек можно пополнить не более чем на 300 тысяч рублей в месяц. Такая сумма пополнения определена регулятором осознанно: она не вызовет резкий отток денег из обычных банков и не создаст риски для устойчивости финансовой системы при массовом внедрении цифрового рубля.
Ждет ли нас окончательное возвращение к безналичным расчетам?
Ащеулова не считает, что доля безналичных расчетов уменьшится. Она допустила краткосрочные колебания, но в долгосрочной перспективе тренд на цифровизацию усилится. Более вероятен, по ее мнению, сценарий развития платежной инфраструктуры, которая позволит человеку выбирать наиболее удобный и надежный способ оплаты.
— Полный отказ от налички маловероятен: безналичные расчеты уже встроены практически во все финансовые процессы. Поэтому вопрос скорее в том, насколько устойчивой будет платежная инфраструктура и сможет ли она работать даже при технических сбоях, — заметила эксперт.
Несмотря на снижение ставок, вклады останутся востребованным консервативным инструментом, уверена Ащеулова. Скорее сменится структура сбережений: если доходность депозитов продолжит снижаться, инвесторы будут все активнее рассматривать альтернативы в виде облигаций, акций, недвижимости и других инструментов. Диверсификация станет более заметной. Часть средств останется на депозитах, а часть перейдет в облигации и акции. Выбор будет зависеть от горизонта инвестиций и готовности инвестора принимать риск, считает собеседница.
Сценарий полного отказа от безналичных расчетов Додонов считает невозможным. Для этого, по его словам, потребовался бы кризис доверия к банковской системе (если люди начнут массово опасаться тотального контроля, автоматических списаний, блокировок счетов или новых комиссий, они могут предпочесть наличные), масштабные технические сбои в платежной системе, резкое ухудшение экономической ситуации. Для банков это в первую очередь означало бы снижение объема ресурсной базы, поскольку люди будут держать меньше денег на счетах и депозитах, с соответствующим снижением возможностей по кредитованию экономики.
Кох подчеркнул: отказываться от безналичных расчетов никто не станет. Он прогнозирует возвращение доли безналичных расчетов к ранее достигнутым уровням и продолжение роста. Для этого достаточно обеспечить уверенность населения в том, что владельцы банковских счетов и карт в любой момент смогут ими воспользоваться без ограничений.
Ермилова подчеркнула, что безналичная оплата слишком удобна для повседневных операций, а цифровизация торговли и финансовых услуг продолжится. Более вероятной станет модель, когда безналичные будут использоваться в качестве основного способа оплаты, а наличные — как резервного.
— Чтобы люди действительно массово отказались от безналичных расчетов, должен произойти не единичный сбой, а длительная и масштабная потеря надежности платежной инфраструктуры, — говорит эксперт.
В этом контексте важной задачей становится развитие резервных каналов расчетов, например возможность расплачиваться цифровыми рублями без постоянного подключения к интернету. Ермилова подчеркнула: такой механизм не должен рассматриваться как замена наличным, скорее это еще один резервный контур. Чем больше у гражданина способов получить доступ к собственным деньгам в нестандартной ситуации, тем устойчивее вся платежная инфраструктура.
Подписывайтесь на нас в Дзен!
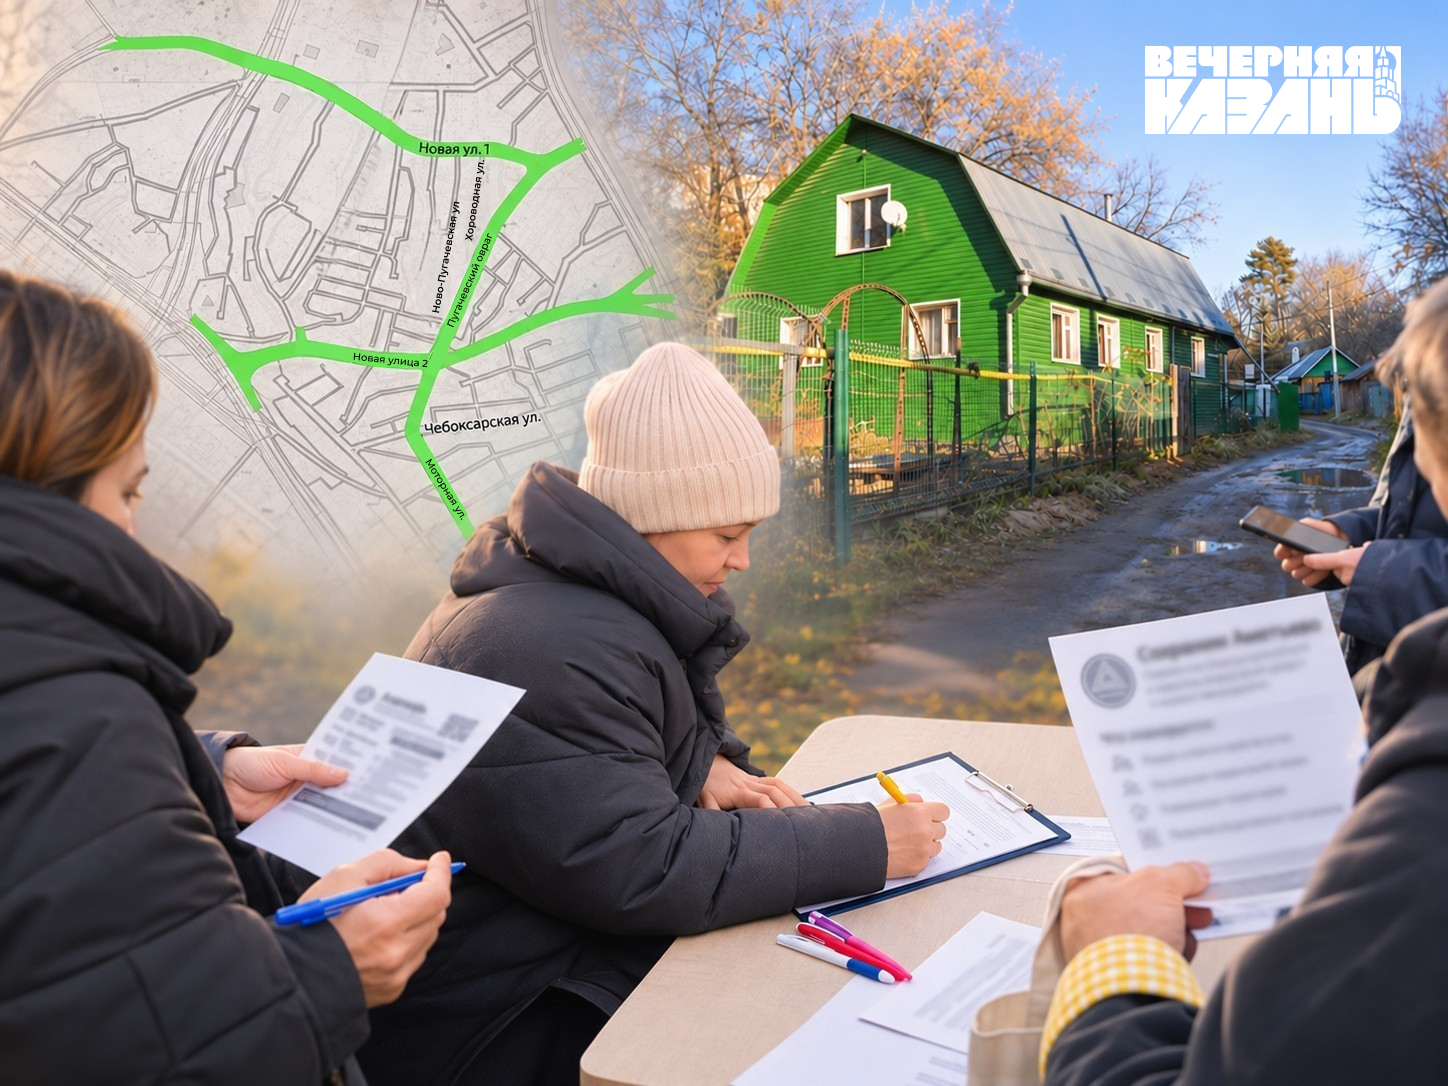
Более тысячи подписей собрали казанцы под обращением в местный исполком с требованием изменить план развития территории Вахитовского района. На месте десятков частных домов планируют построить магистраль ради «разгрузки» инфраструктуры.
Резонансный судебный процесс начался в столице Татарстана. На скамье подсудимых бывшие главари одной из самых кровавых группировок страны. На этот раз им предстоит услышать вердикт по делу об убийствах конца девяностых годов прошлого века.
Платное парковочное пространство города вышло за пределы центра и охватило спальные районы, а тарифы выросли до 140 рублей. Разбираемся, куда уходят 400 миллионов рублей сборов, почему во дворах ставят шлагбаумы и ждать ли льгот жителям.
После гибели супруга в доверие вошел Айрат Миннуллин, ныне обвиняемый в миллиардных хищениях при строительстве трассы М-12. Обманом заполучил расписки мужа на 150 тысяч долларов, пытался отобрать Мерседес, и лакомый кусок — ресторан.
Грядет масштабная реформа детских пособий, ведь с 2027 года Минтруд начнет контролировать обороты по банковским картам семей, а минимальный порог годового дохода для самозанятых поднимут до 10 МРОТ. Кого лишат выплат?